マネーフォワード×AIで
家計を見える化してみた
この記事でわかること
- いっさが、久しぶりに家計管理を始めた理由
- マネーフォワードで「資産」と「支出」をまとめて見るメリット
- 面倒な支出の仕分けを、AI(Claude Code)に任せるやり方
- 実際に使ってみて分かったこと
はい、みなさんこんにちは、医師YouTuberのいっさです。
みなさんは家計簿をつけていますか? 僕は以前、好きでけっこうつけていたのですが、ここ5〜6年はまったくつけていませんでした。
そんな僕が、この週末に家計アプリの「マネーフォワード ME」を本格的に導入してみました。もう使っている人には今さらの話かもしれませんが、まだの人の参考になればと思います。
きっかけは「なぜか、たまらない」
家計を見直そうと思った理由はシンプルです。収入は悪くないはずなのに、思ったほど預貯金がたまらない。
たまらないのは、使っているからです。当たり前ですね。でも「何に、いくら使っているか」をちゃんと把握していないと、どこを直せばいいのか分かりません。
医者として働いていると、口座もカードもどんどん増えます。給与の口座、ネット銀行、証券口座が2つ、ローンの引き落とし専用の銀行、引き落とし先に指定された地方銀行……。財布が分かれすぎて、自分で全部チェックし直すのは、正直かなり大変です。
自作は無理だった。素直にアプリを使う
実は最初、「AIのClaude Codeを使えば、マネーフォワードのようなアプリを自分で作れるのでは?」と考えました。すでにAIには課金しているので、追加のお金をかけずに済むかもしれない、と。
結論は、できませんでした。銀行や証券口座とリアルタイムにつながる仕組みは、セキュリティの面からも個人で組めるものではありません。毎回明細を書き出して読み込ませる形ならできますが、手間がかかって続きません。
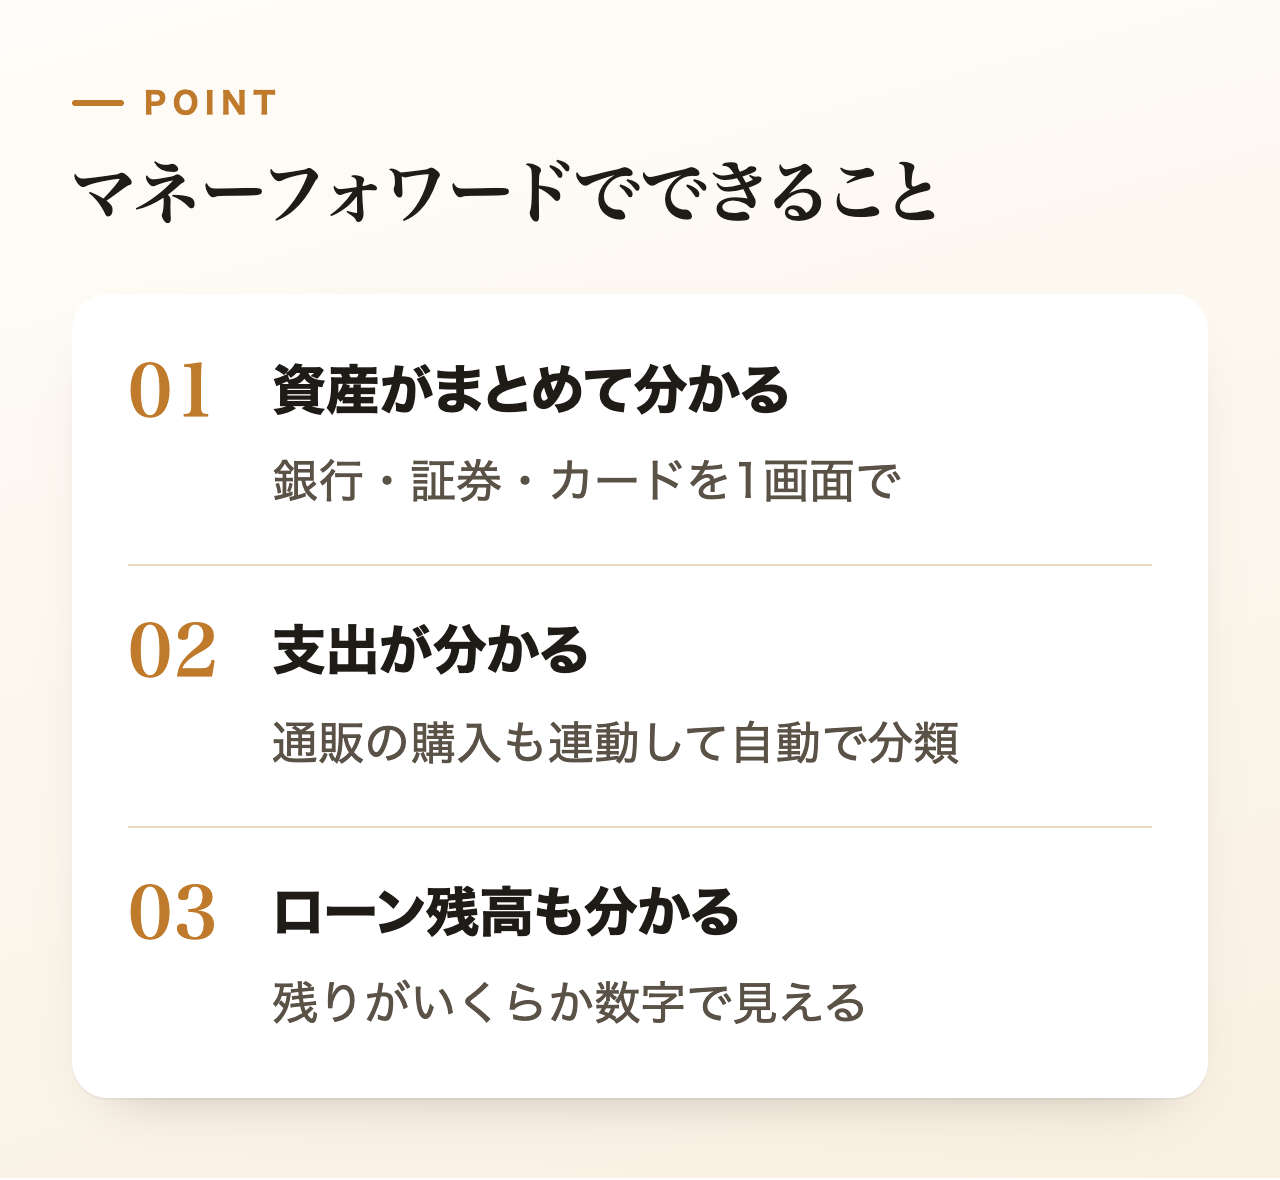
そこで、本腰を入れてマネーフォワードに登録しました。有料プランにすると、つなげられる口座やカードの数が増えるのがポイントです。
- 資産がまとめて分かる:銀行・証券・カードを一つの画面で見られる
- 支出が分かる:通販の購入なども連動して、自動で分類してくれる
- ローン残高も分かる:「まだこれだけ残っているのか」が数字で見える
最初の設定は少し億劫ですが、一度つなげてしまえば、あとは勝手に集まってきます。ワンタイムパスワードでいちいちネットバンキングに入って残高を確認する手間も、なくなりました。
面倒な仕分けは、AIに任せる
マネーフォワードを導入した人が、たぶんみんな詰まるところがあります。それが支出の仕分けです。
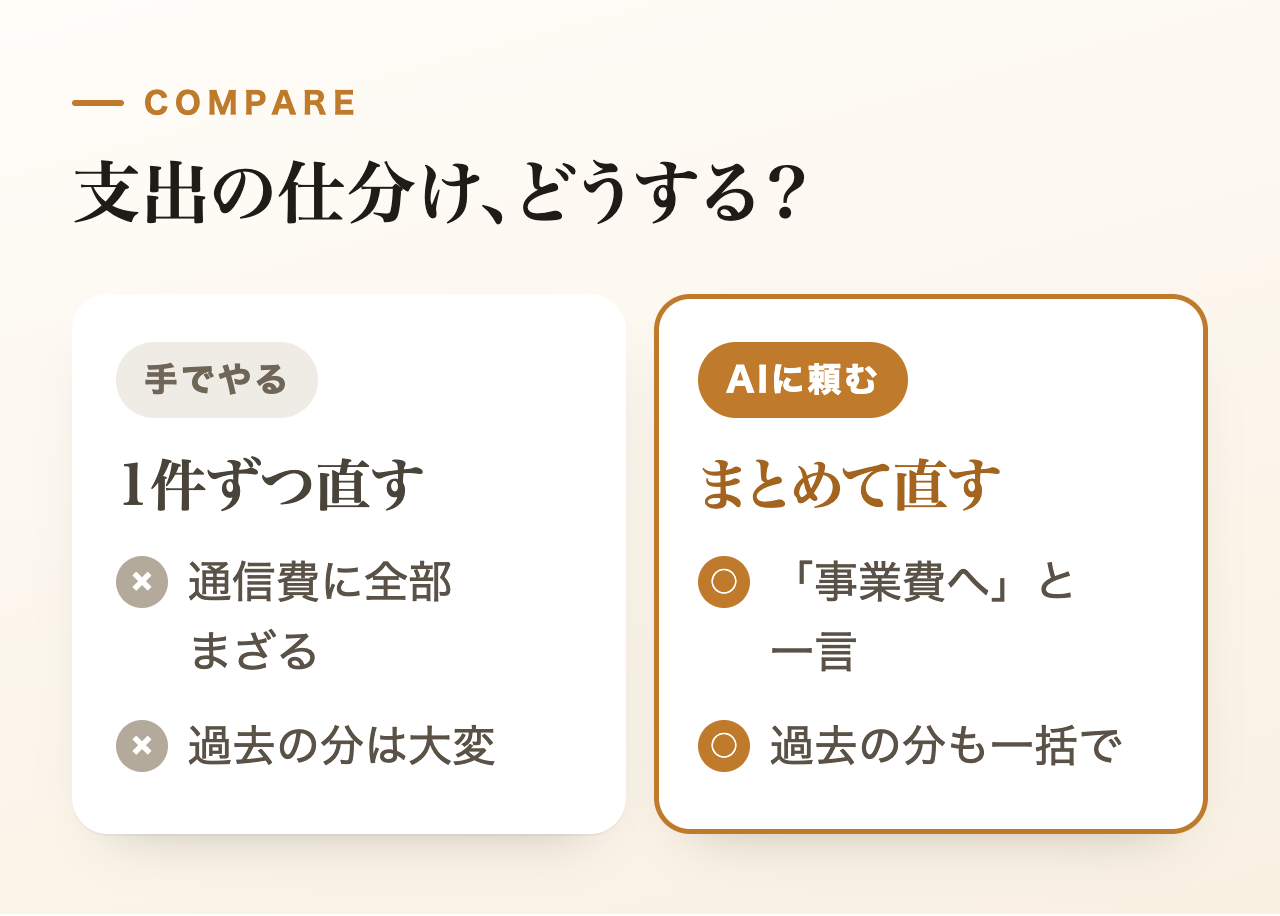
たとえば僕の場合、「通信費」に入ってくるものが山ほどあります。携帯や自宅の光回線だけでなく、YouTubeをやっている関係で、AIの課金、オーディオブック、音声配信サービス、YouTube Premium など、ネット関係の支払いがとても多いんです。
でも、このうちのいくつかは、僕にとっては副業の事業費です。通信費のままでは、本当の家計の姿が見えません。これを一つずつ手で直すのは、かなりの手間です。
そこで、Claude Codeに「この支払いは事業費のほうに入れて」とまとめて頼みました。過去に登録した分も含めて、一括で直してくれます。
ここで大事なのは、普通のチャット型のAIではなく、パソコンを動かせるタイプのAIが必要だということです。Claude Codeは自分のパソコン上で動くので、ブラウザの画面や、以前ためたデータを読み取って作業してくれます。AIの種類の違いは「医師がAIに課金して分かったこと」でも書いています。
使ってみて分かったこと
週末の2日ほどで、資産と支出をざっと洗い出しました。いちばんよかったのは、毎月いくら出ていっているかが、はっきり数字で出ることです。
なんとなく「このくらいかな」と思っていた金額と、実際の数字は意外と違います。ローンの残高や、細かいサブスクの積み重ねなど、今まで見ていなかったものが見えるようになりました。
収入と支出の全体が見えると、「どこを削るか」「先にいくら貯金に回すか」も考えられるようになります。実際にやるかどうかは、また別の問題ですが(笑)。まずは見える化が第一歩です。
まとめ
- 口座やカードが増えると、自分のお金の全体が見えなくなる
- マネーフォワードで、資産・支出・ローン残高をひとつの画面にまとめられる
- 面倒な支出の仕分けは、パソコンを動かせるAI(Claude Code)に一括で頼める
- 「なぜかたまらない」と感じたら、まずは見える化から
研修医のうちは口座も少なくシンプルですが、働き始めて数年たつと、お金の出入りはどんどん複雑になります。早めに「見える化」のしくみを作っておくと、あとが楽ですよ。それでは、また。
関連する動画
YouTube「医者の雑談」医学生・研修医・若手医師に向けて、進路やお金、働き方の話を配信しています。チャンネル登録はこちら →
あわせて読みたい
※この記事は筆者個人の使い方と感想を紹介するものです。アプリの機能や料金は2026年10月時点の内容で、変わることがあります。