NISAは毎月3万円
あえて増やさない理由
この記事でわかること
- つみたてNISAから新NISAになって、何が変わったか
- 枠が広がっても、僕が毎月3万円のまま変えない3つの理由
- 積み立てたお金を「いつ使うか」の考え方
はい、みなさんこんにちは、医師YouTuberのいっさです。
今回はNISAの話です。僕はNISAで、毎月3万円を積み立てています。内訳は、1万円がTOPIXに連動する投資信託、2万円が米国株(S&P500に連動するもの)です。つみたてNISAの時代から続けているので、もう7〜8年くらいになると思います(話し手の目安です)。
「毎月3万円、えらいですね」という話をしたいわけではありません。今日お話ししたいのは、新NISAで枠が大きく広がったのに、なぜ僕は3万円のまま増やさないのか、ということです。
つみたてNISAから新NISAへ。枠は10倍近くに
知らない人もいるかもしれませんが、2024年から、昔の「つみたてNISA」と「一般NISA」はなくなり、新しいNISAに一本化されました。
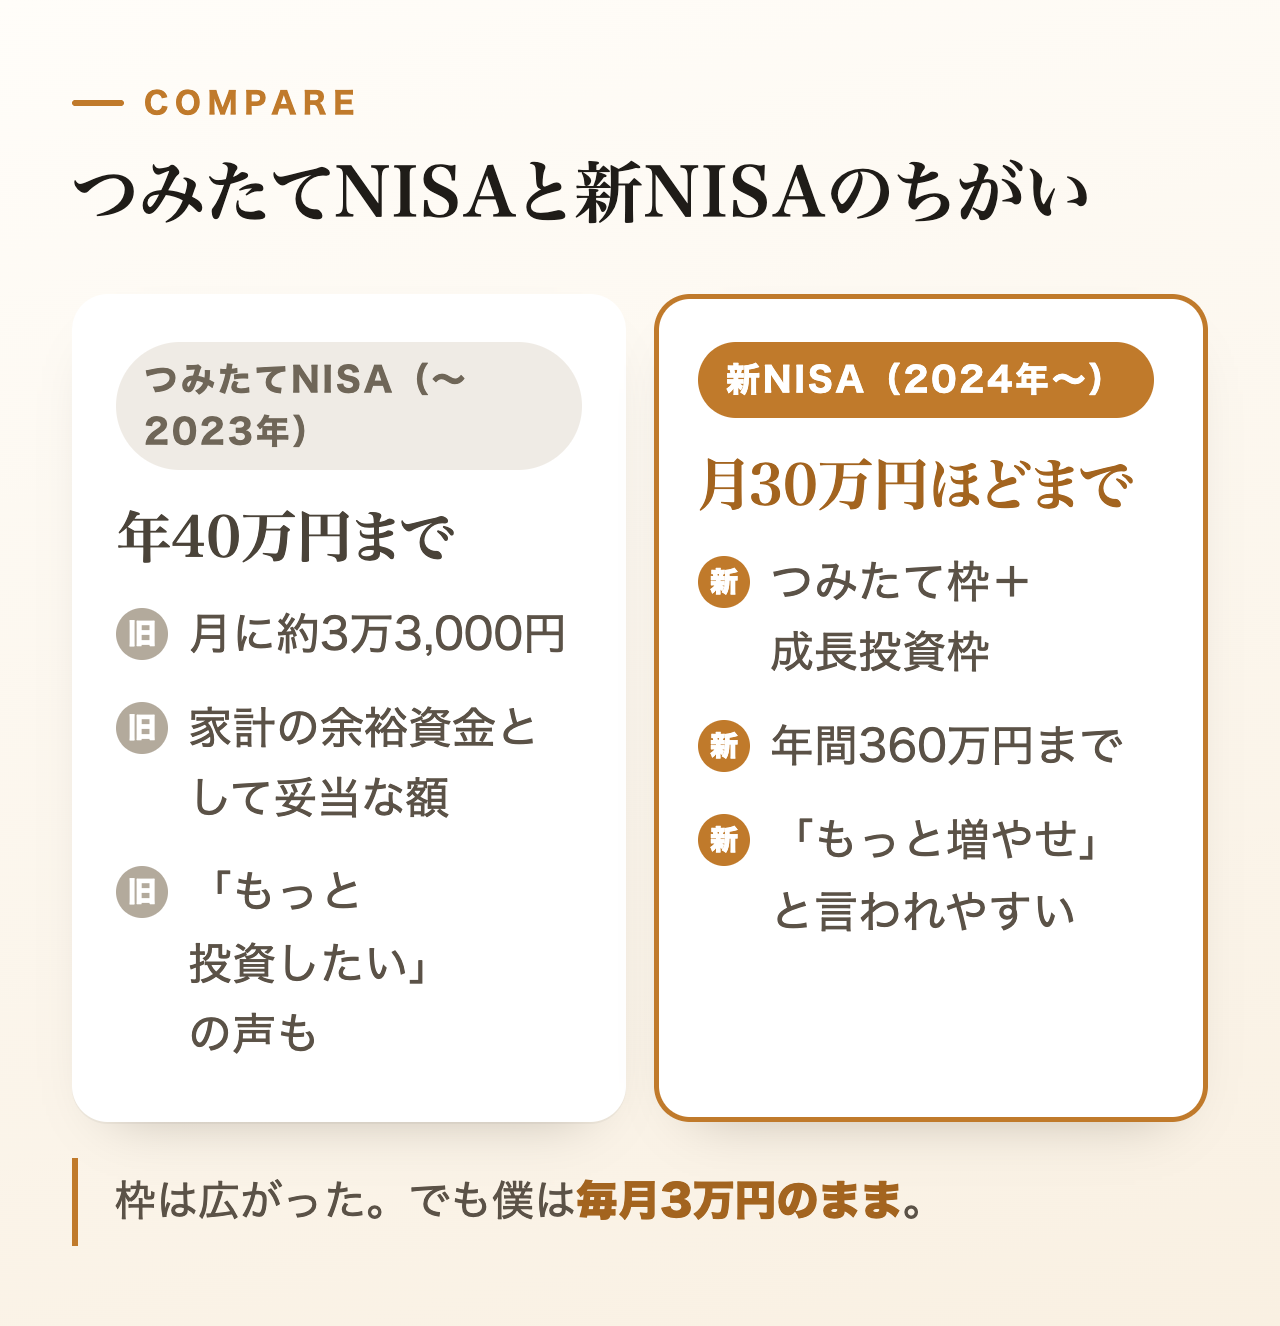
以前のつみたてNISAは、年間の上限が40万円でした。月にすると約3万3,000円です。「もっと投資したいのに、これしかできないのか」と思った人も多いと思います。ただ、この40万円という金額は、一般的な家計が余裕をもって投資に回せる金額として、妥当なラインとして決められていたそうです。貯金のすべてを投資に回すべきではなく、余剰資金のうちの一部、という考え方ですね。
新NISAになって、つみたて投資枠と成長投資枠を合わせると、月に最大30万円ほど(年間360万円)まで投資できるようになりました。だから「医者なんだから、月10万円くらい入れたらどうだ」という話も、よく聞くようになりました。実際に、新NISAになったタイミングで投資額を増やした先生も多いと思います。
今は相場がいいので、増やした人の多くはプラスになっていて、「増やして正解だった」と感じているかもしれません。でも僕は、あえて3万円を変えていませんし、今後も基本的には変えないつもりです。その理由を3つお話しします。
理由① 暴落しても気にならない金額だから
株は、上がるときはちょこちょこ上がりますが、下がるときはサッと下がります。ポイントは、この下がったときです。
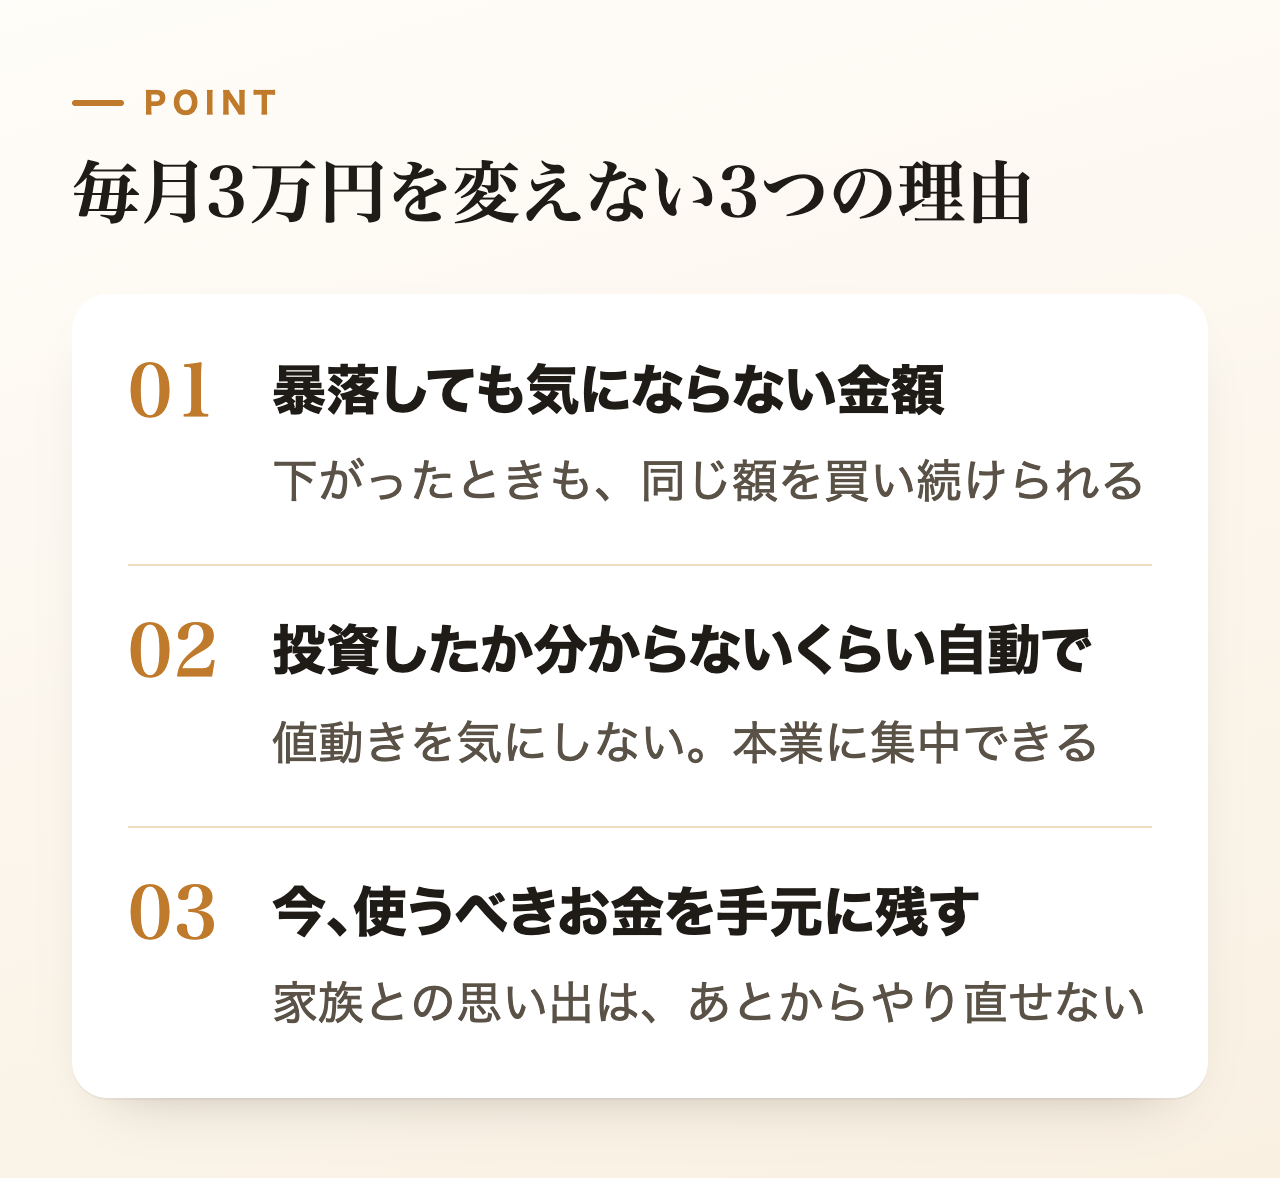
積み立て投資の基本は、同じタイミングで、同じ金額を買い続けることです。いわゆるドルコスト平均法ですね。下がったときにも買い続けるからこそ、安く買えた分が、あとで上がったときの助けになります。
ところが、慌ててしまうような金額感で投資していると、これができません。暴落したときに「やばい、売ろう」となってしまう。本来はそのタイミングで買い続けるべきなのに、いちばんやってはいけない行動をしてしまうわけです。
3万円であれば、極端な話、ゼロになっても日ごろの生活は大きく変わりません。もちろん大事な金額ではありますが、「株、暴落したんだね」と言いながら、淡々と買い続けられます。これが30万円だったらどうでしょう。財布から30万円がいきなりなくなったら、心穏やかではいられませんよね。「財布から盗まれても気づかないくらいの金額」で続ける。これが僕の基準です。
理由② 「いくら投資したか分からない」くらいが続くから
続けるためのもうひとつのコツは、投資していることを意識しないことです。
僕は毎月、ネット証券の口座にお金を入れて、そこから自動で買い付けています。やることは口座の残高を見るくらいで、あとは勝手に買われていきます。給料から毎月3万円が引かれているような感覚で、投資したかどうかも分からないくらいの金額感にしておく。
この「気にならない」状態が、長く続けるためにはとても大切です。金額を大きくすると、どうしても値動きが気になって、相場を見る時間が増えます。本業が忙しい医者にとって、それはあまりいいことではないと思っています。
理由③ 今、使うべきお金があるから
3つ目は、投資というよりお金の使い方の話です。
僕には子どもがいます。家族旅行に行ったり、子どもにお金を使ったり、家族の記念写真を撮ったり。こういうことには、お金をかけるべきタイミングがあります。子どもが小さいうちにしかできないことは、あとからお金があってもやり直せません。
将来のためにとっておいて投資すべきお金もあります。すべてはバランスですが、今かけるべきことにかけられる現金を手元に残しておかないと、億劫になって使えなくなってしまう。それは思い出を作らない行為で、将来的に後悔する可能性があると思っています。
だから僕は、投資は3万円にとどめて、現金を増やして今に使えるようにしている、というわけです。
積み立てたお金は、いつ使うのか
「それで、いつ解約するんですか」と聞かれたら、答えは必要になったタイミングです。たとえば子どもの学費が必要になったとき。あるいは老後、収入が少なくなってから切り崩していく、というのもひとつです。
ここは自分でルールを決めておけばいいと思います。大事なのは、株が下がったときに慌てて売る、というタイミングだけは避けること。そのためにも、暴落しても気にならない金額で、淡々と続けるのがいちばんだと考えています。
まとめ
- 新NISAで枠は月30万円ほどまで広がったが、僕は毎月3万円のまま変えていない
- ① 暴落しても気にならない金額だから、下がったときも買い続けられる
- ② 自動で買い付けて、投資したかどうかも分からないくらいにすると続く
- ③ 子どもや家族に今使うべきお金は、現金で手元に残しておく
- 使うのは必要になったとき。下がったときに売ることだけは避ける
投資額を増やすこと自体が悪いわけではありません。ただ、「下がったときに、同じ金額を買い続けられるか」を基準に、自分の金額を決めてみてください。ご参考になればうれしいです。
あわせて読みたい:お金持ちになる方法は「3つ+1つ」/幸せなお金の使い方
それでは、また。
関連する動画
YouTube「医者の雑談」医学生・研修医・若手医師に向けて、進路やお金、働き方の話を配信しています。チャンネル登録はこちら →
あわせて読みたい
※この記事は筆者個人の考え方と経験を紹介するものです。NISAの制度や上限額は2026年10月時点の内容で、金額は話し手の目安です。投資はご自身の判断と責任で行ってください。