医者の年収1,000万円は
本当に裕福か?
この記事でわかること
- 医者の年収1,000万円の手取りは、月いくらくらいか
- 家計のモデルで計算すると、毎月いくら貯金できるか
- 年収1,000万円でも「ぜいたく」するとすぐ赤字になる理由
- 早くから収入が多い医者ほど、気をつけたいこと
はい、みなさんこんにちは、医師YouTuberのいっさです。
医者になると、比較的早い時期に年収1,000万円が見えてきます。勤務医として常勤で働いていれば、3年目ごろから1,000万円前後になることも珍しくありません。世の中全体で見ると、年収1,000万円を超える人はごく一部です。
では、年収1,000万円は裕福なのか? 今回は、家計のモデルを使って考えてみます。先に答えを言うと、けっして裕福とは言えない、というのが僕の考えです。
年収1,000万円の手取りは、月60万円ほど
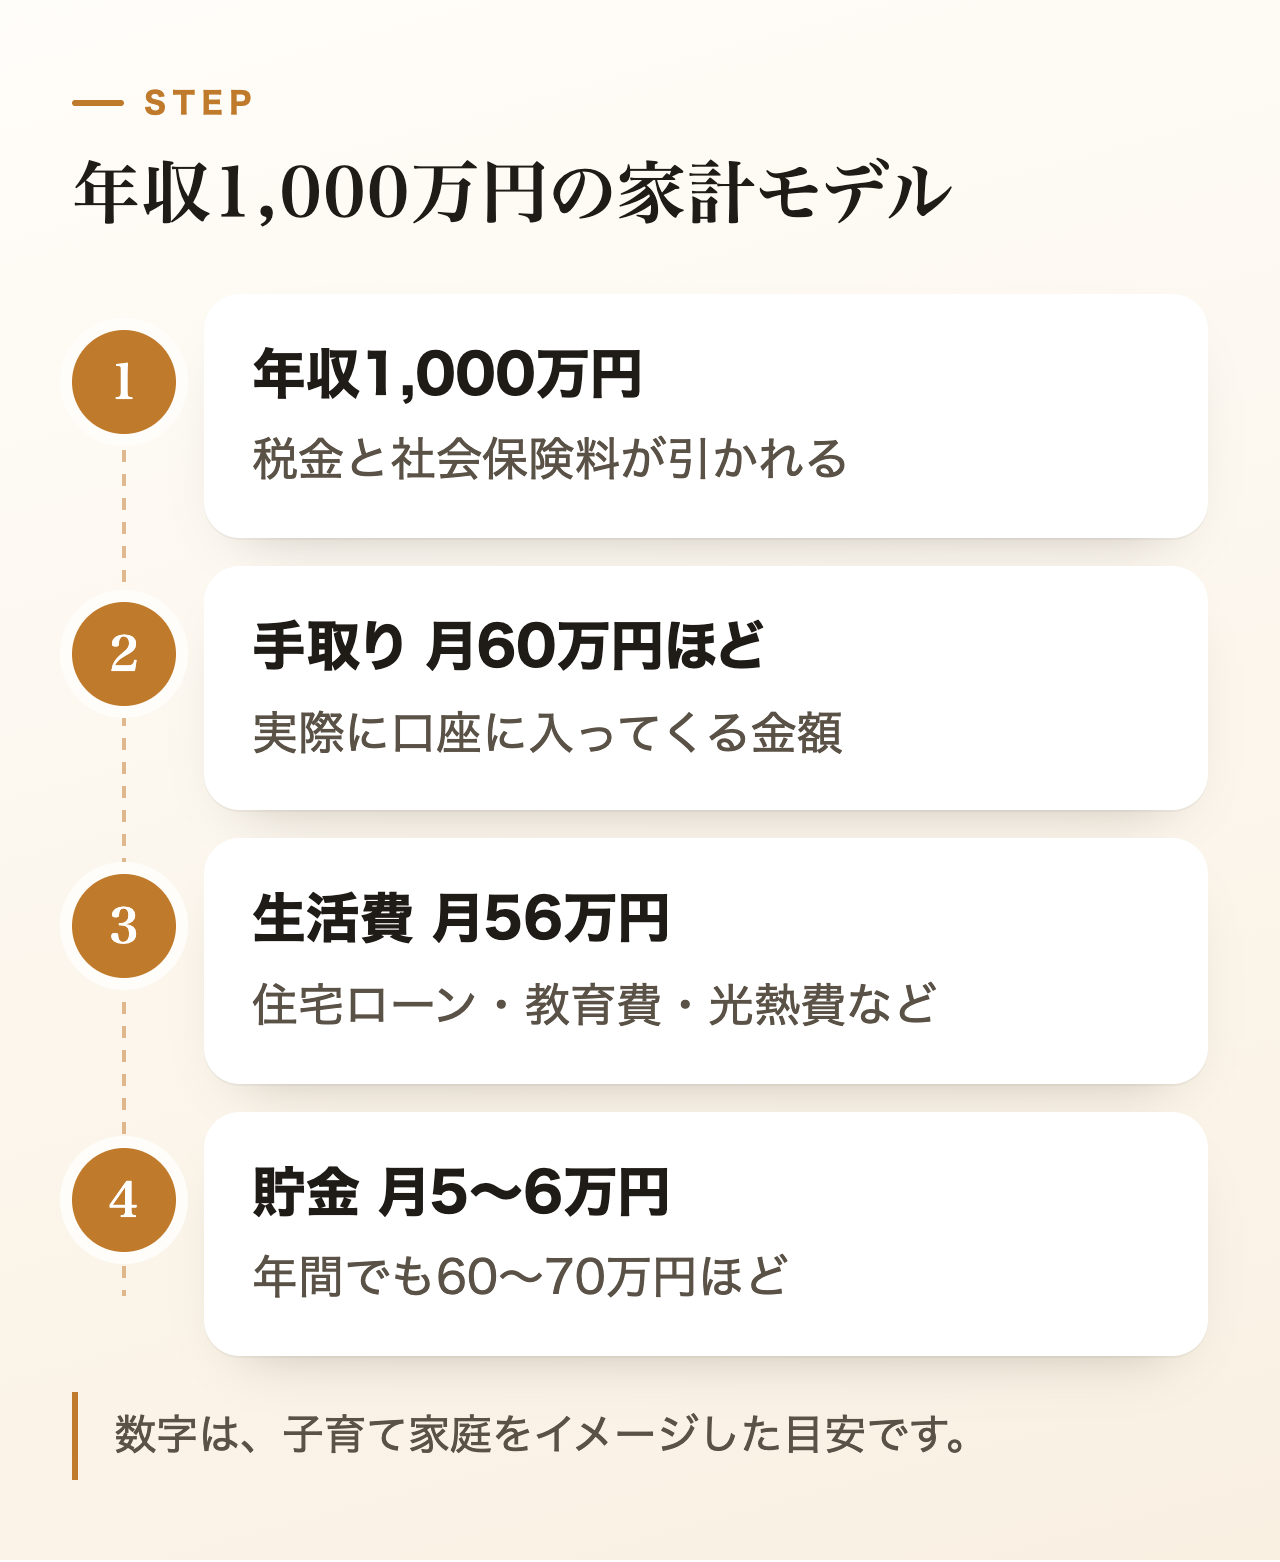
まず、年収1,000万円がそのまま使えるわけではありません。税金や社会保険料が引かれるので、手取りは年700万円台くらいになります(家族構成や働き方で変わるので、あくまで目安です)。
月あたりにすると、だいたい60万円です。「月100万円もらっている」という話を聞くことがありますが、それは額面の話。実際に口座に入ってくるのは、思っているよりずっと少ないんです。
家計のモデルで計算してみる
では、手取り60万円で、毎月いくら貯金できるでしょうか。子育て中の家庭をイメージして、ひとつモデルを作ってみます。
- 住宅ローン:12万円
- 水道光熱費:8万円
- 通信費:3万円
- 教育費:10万円
- 交通費:3万円
- 被服費:5万円
- 娯楽費・交際費:10万円
- その他:3万円
合計すると56万円。手取り60万円から引くと、毎月の貯金は5〜6万円ほどです。年間にすると、60〜70万円しか貯まらない計算になります。
しかも、まだ入っていない出費がある
このモデルは、かなり控えめに作っています。実際には、ここに入っていない出費がたくさんあります。
- 病院にかかったときの医療費
- 車の購入費や維持費
- 旅行や外食など、ちょっとしたぜいたく
- 私立校やインターナショナルスクールの学費(年100万円をこえることも)
とくに教育費は「聖域」になりやすいですよね。子どものためと思うと、なかなか削れません。さらに、子どもが私立大学の医学部に進むとなると、6年間の学費だけで数千万円かかることもあります。
つまり、年収1,000万円でも、ちょっとぜいたくをしようとすると、すぐに家計が回らなくなるんです。
早くから稼げる医者ほど、気をつけたいこと
医者は、若いうちから年収1,000万円に届きやすい職業です。それ自体はありがたいことですが、節約の感覚が身につきにくいという落とし穴があります。
収入が多いと「なんとかなる」と思いがちですが、家計を数字にしてみると、余裕はそれほど大きくありません。だからこそ、次のようなことを早めに意識しておくのがおすすめです。
- 手取りと毎月の支出を、一度ちゃんと書き出してみる
- 住宅ローンや車など、大きな固定費は「手取り」で考えて決める
- 貯金や投資は、先に別の口座へ分けておく
まとめ
- 年収1,000万円の手取りは月60万円ほど(目安)
- 子育て家庭のモデルで計算すると、毎月の貯金は5〜6万円
- 医療費・車・学費などを入れると、ぜいたくする余裕はあまりない
- 早くから稼げる医者ほど、節約の感覚と家計の見える化が大事
年収1,000万円は、たしかに多い収入です。でも「裕福だからなんでも買える」というほどではありません。数字で把握して、無理のないお金の使い方をしていきましょう。
それでは、また。
あわせて読みたい
※本記事は音声配信の内容をもとに構成しています。