整形外科が「儲かる」理由は
交通事故と労災
この記事でわかること
- 整形外科が「儲かる」と言われる根っこにある、交通事故と労災
- 健康保険の診療と、交通事故・労災の診療は何がちがうのか
- リハビリの期間の目安や、手術の材料費の扱いのちがい
- 「いつまで治療を続けるか」は医者の判断。だからこそ必要性で考える
はい、みなさんこんにちは、整形外科医のいっさです。
今回は、交通事故と労災は、なぜ受診のときにちゃんと確認しないといけないのかというお話です。整形外科(脳神経外科も多少そうですが)でとくに関わりの深いテーマで、よく「整形外科は儲かる」と言われる話の根っこには、実はこの交通事故と労災があります。
スポンサーリンク
健康保険の診療と、交通事故・労災の診療のちがい
最近は美容系などの「自由診療」が注目されていますよね。それに対して、ふだんの診療は「保険診療」です。整形外科はあまりスポットライトが当たりませんが、実はその中間のような位置に、交通事故の保険(自賠責や任意保険)と労災保険があります。
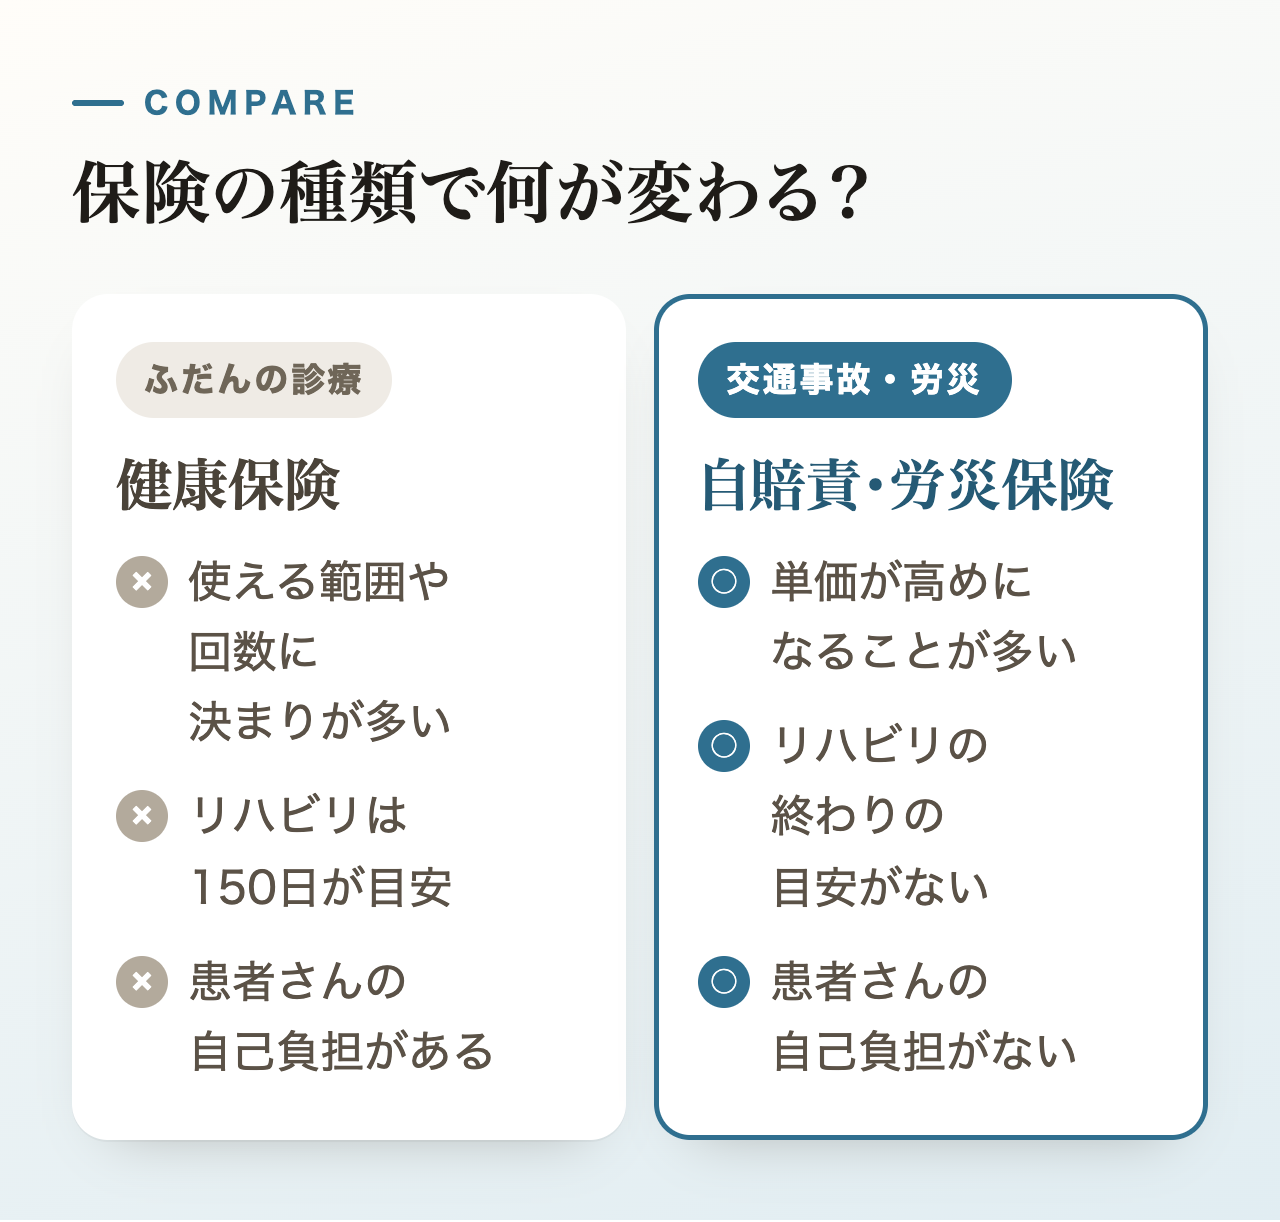
健康保険の診療は、みんなの保険料や税金を使うので、使える範囲や回数に細かい決まりがたくさんあります。一方、交通事故は保険会社が、労災は労災保険が費用を負担するので、決まりの中身が変わってきます。
たとえば首を痛めて通院し、レントゲンを撮ってリハビリをする。同じことをしていても、交通事故だと1点あたりの単価が健康保険より高く設定されることが多く、筆者の目安では2倍前後になることもあります。20倍、30倍になるわけではありませんが、日々の診療で交通事故を扱う機会が多い整形外科では、この差が積み重なるわけです。
だからこそ、受診のときに「これは交通事故ですか? 労災ですか? 労災は使いますか?」をきちんと確認しておくことが大切です。あとから保険の種類を切り替えるのは、患者さんにも病院にも手間がかかります。
手術の材料費の扱いも変わることがある
重い外傷になると、ちがいはさらに大きくなります。たとえば、リング型の創外固定(イリザロフなど)。リングなどの部品はとても高価ですが、体の外に出ていて使い回しができるため、健康保険の診療では材料として請求できないことがあり、病院にとってはほぼ赤字になりやすい治療です。
一方、交通事故の場合は、こうした材料費も含めて請求できる場合があります。もちろん保険会社との確認ややりとりは必要ですが、手術の計画を立てるときにも、保険の種類を頭に入れておくと、病院の経営としては大きなちがいになります。
また、救急の病院から開業医の先生へ交通事故の患者さんを紹介することは、紹介先にとってもありがたい話になりやすい、ということも知っておいてよいと思います。
リハビリの期間の目安もちがう
整形外科のリハビリには、健康保険では「入院90日・外来を含めて150日」という期間の目安があります(別の記事でくわしく書きました)。ところが、労災や交通事故には、基本的にこうした終わりの目安がありません。
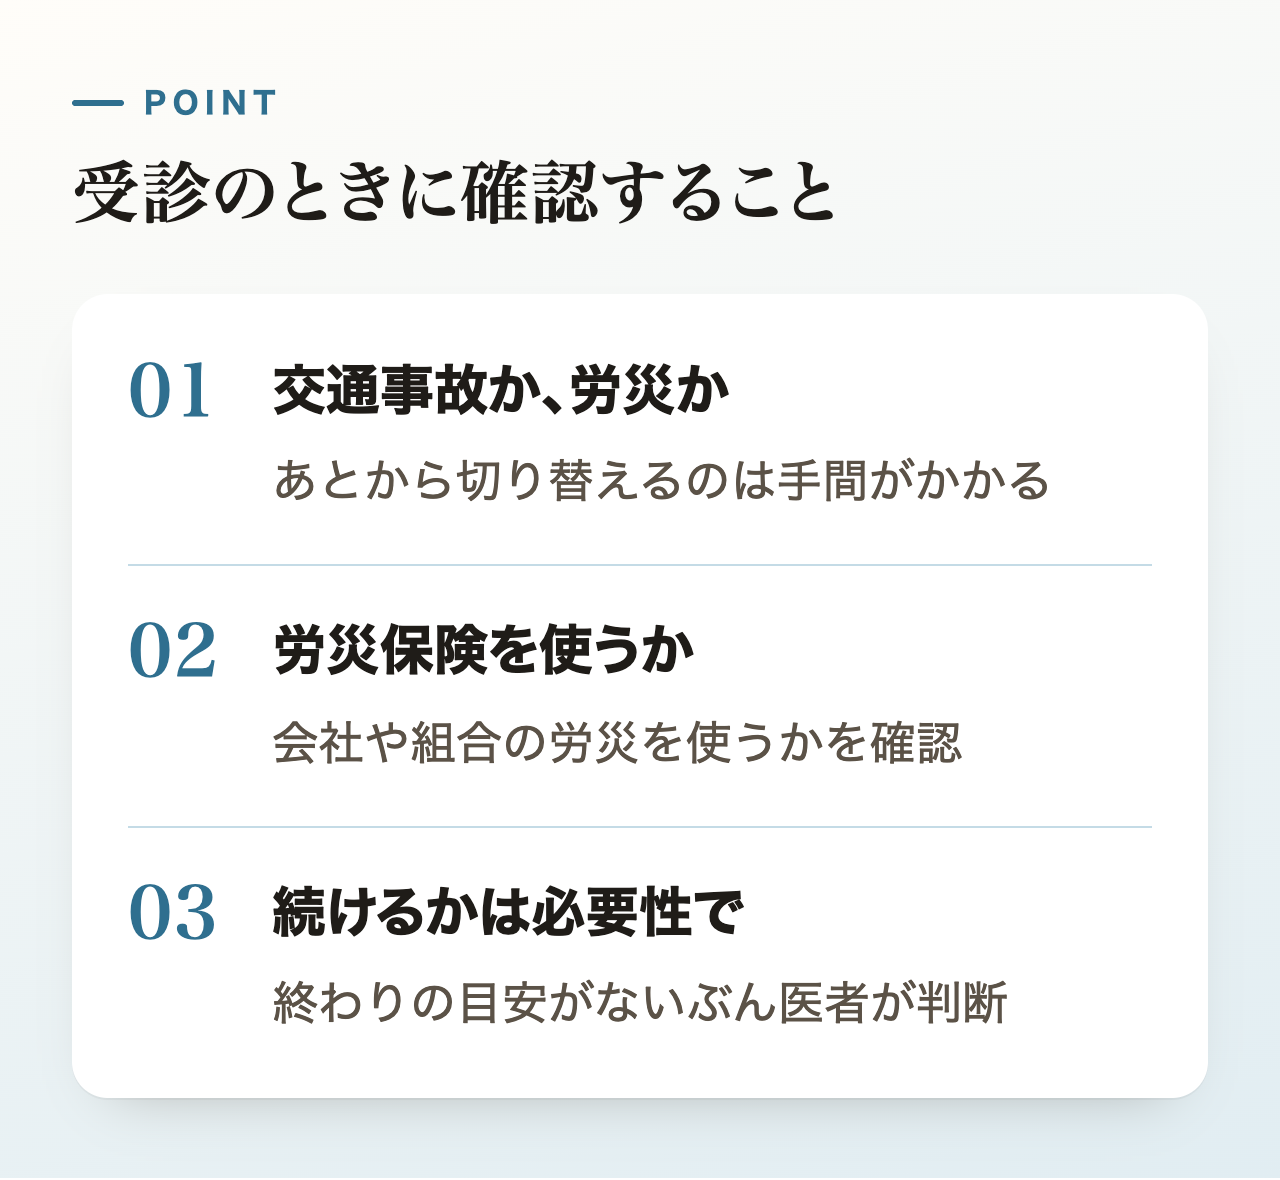
そのかわり、通院が長くなると保険会社から「そろそろ終わりでは」と連絡が来ることがあります。整骨院・接骨院と併用して毎日のように通っている場合は、その話が早めに来ることもあります。
そこで治療を終えるかどうかを決めるのは、結局のところ医者の判断です。まだ痛みが残っていて困っている方なら、「もう少しリハビリを続けましょう」と伝えれば、多くの場合は続けられます。保険会社から書類が来ても、医学的な必要性をきちんと書けば、それで問題になることはまずありません。
大事なのは「必要性」で判断すること
ただし、これは「いくらでも長く続けていい」という話ではありません。交通事故や労災は患者さんの自己負担がないため、治療が長引きやすい面があります。労災では休業中の給付が出ている場合もあり、中には無理に通院を延ばそうとする方もいます。
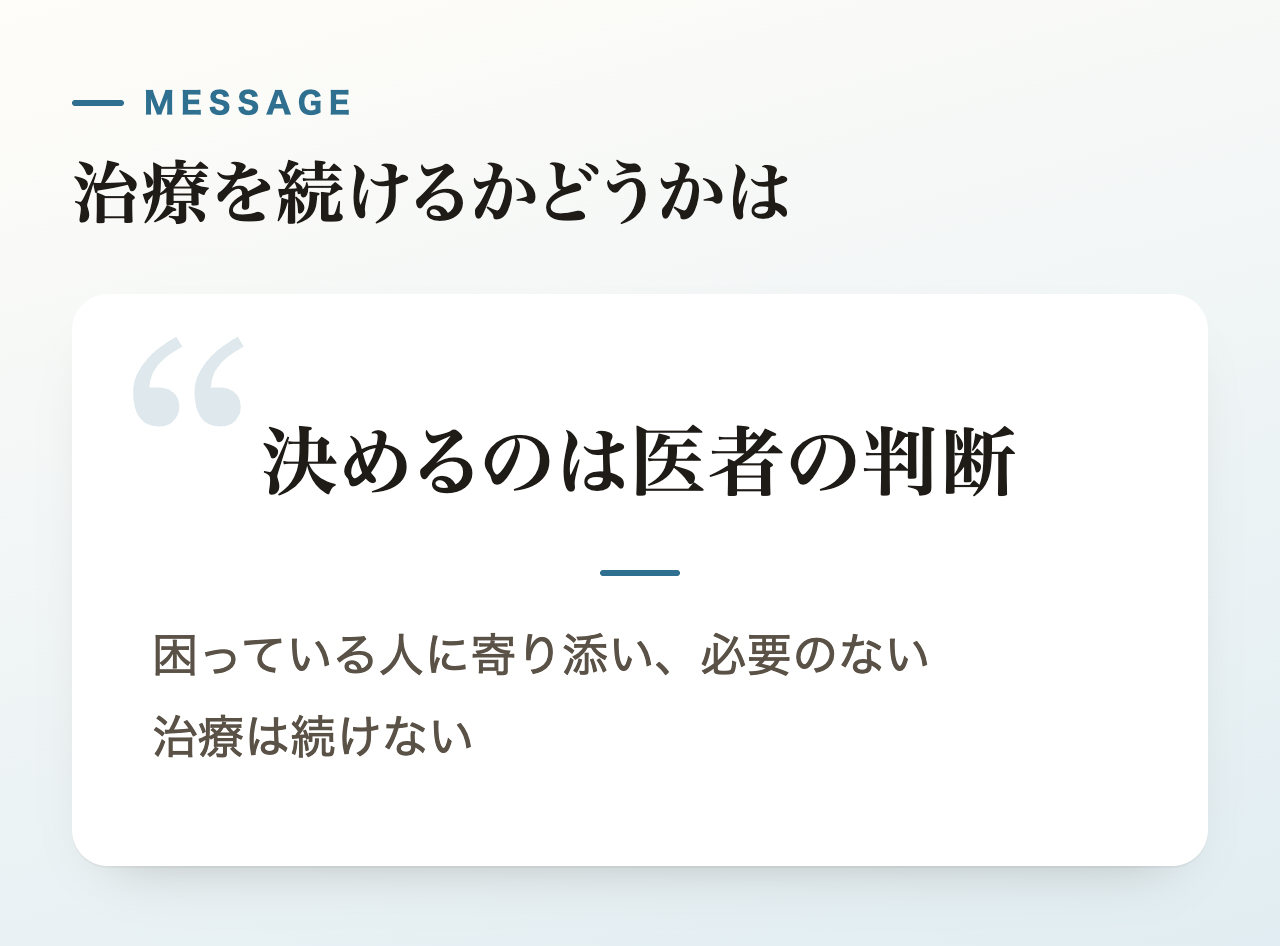
だからこそ、医者は本当に必要かどうかを見て判断することが大切です。困っている患者さんにはしっかり寄り添い、一方で保険を出す側(会社や保険会社)のことも考えて、全体の温度感をうまく取る。必要性のない治療を続けないことも、医者の大事な役目です。
まとめ
- 整形外科が「儲かる」と言われる根っこには、交通事故と労災を扱う機会の多さがある
- 交通事故は健康保険より単価が高く設定されることが多い(筆者の目安で2倍前後)
- 創外固定のような材料費の扱いや、リハビリの期間の目安も健康保険とはちがう
- 受診時に保険の種類を確認し、治療を続けるかは医学的な必要性で判断する
研修医や若手の先生は、外傷の患者さんを診るときに「これは交通事故? 労災?」とひとこと確認する習慣をつけておくと、あとで困りません。病院のしくみを知ることも、医者として長く働くうえで役に立ちますよ。
それでは、また。
スポンサーリンク
あわせて読みたい
※本記事は音声配信の内容をもとに、筆者個人の経験と理解をまとめたものです。単価や倍率は筆者の目安で、保険会社・契約・地域によって異なります。実際の請求や運用は勤務先の医事課の方針に従ってください。